Ta vie.
Ton 3e pilier.
Quatre solutions pour le 3e pilier – seules ou combinées. Tu décides combien tu verses, pendant combien de temps et pour quoi. Compare-les, calcule l'économie d'impôt 3a et prends celle qui te convient.
Les objectifs changent. Ton 3e pilier t'accompagne.
Le pilier 3a et le pilier 3b fonctionnent différemment, et c'est précisément pour cela qu'ils se complètent. Ce qui te convient dépend d'où tu en es aujourd'hui et de la flexibilité dont tu as besoin.
- Cotisations déductibles du revenu imposable
- Cotisation maximale 2026: CHF 7'258 avec caisse de pension, CHF 36'288 sans
- Accès au capital dès 5 ans avant l'âge AVS, plus tôt uniquement dans les cas définis par la loi, par exemple l'acquisition d'un logement
- Aucun plafond de cotisation
- Ayants droit librement désignés
- Accès flexible au capital et taux d'épargne adaptable
- Pertinent lorsque le plafond 3a est atteint
- Prévoyance pour ton partenaire, tes enfants ou petits-enfants
- Constitution anticipée d'un patrimoine pour tes enfants ou petits-enfants
- Pertinent pour épargner ou protéger une autre personne
Le pilier 3a est régi en particulier par OPP 3 (RS 831.461.3). Pour les deux piliers, les lois fiscales cantonales s'appliquent également. Les conséquences fiscales concrètes dépendent du canton de domicile et de la situation personnelle. Les informations sur cette page sont générales. Elles ne remplacent pas un conseil fiscal ou juridique.
Une prévoyance qui s'adapte à toi. Pas l'inverse.
Une solution pour le pilier 3a, trois pour le pilier 3b. Toutes liées à des fonds, toutes avec un accompagnement personnel.
Prosperity Plus
Avec le pilier 3b, tu profites des perspectives de rendement et adaptes ta prévoyance avec souplesse au fil de ta vie.Prosperity Duo
Tu épargnes pour un proche et tu le protèges au cas où tu ne pourrais plus subvenir à ses besoins.Prosperity Junior
Tu constitues tôt un patrimoine pour un enfant ou un petit-enfant. Si tu décèdes, Liechtenstein Life prend en charge les primes jusqu'au terme.Pour que tu saches exactement ce que ta prévoyance peut faire.
Pour qui le produit est conçu, ce qui s'applique fiscalement, quand tu accèdes à ton argent et qui reçoit quoi en cas de décès.¹
Comparaison des quatre solutions Prosperity du 3e pilier: Prosperity 3a (pilier 3a) ainsi que Prosperity Plus, Duo et Junior (pilier 3b).
| Catégorie | Pilier 3aProsperity 3aDétails | Pilier 3bProsperity PlusDétails | Pilier 3bProsperity DuoDétails | Pilier 3bProsperity JuniorDétails |
|---|---|---|---|---|
| Public visé | Personnes actives souhaitant se constituer une prévoyance et économiser des impôts | Personnes seules souhaitant épargner avec flexibilité ou compléter leur pilier 3a | Personnes seules souhaitant assurer la prévoyance d'un proche | Personnes seules souhaitant assurer la prévoyance d'un enfant proche |
| Privilège fiscal | Primes déductibles (plafond légal maximal); versement imposable | Primes non déductibles; versement exonéré d'impôt (sous réserve des conditions légales) | Primes non déductibles; versement exonéré d'impôt (sous réserve des conditions légales) | Primes non déductibles; versement exonéré d'impôt (sous réserve des conditions légales) |
| Forme de versement à la fin de la durée d'assurance | Prestation en capital (versement unique) ou rente viagère | Prestation en capital (versement unique) | Prestation en capital (versement unique) | Prestation en capital (versement unique) |
| Retrait anticipé de capital | Uniquement dans les cas légalement admis, p. ex. logement et expatriation² | Possible; plan de versement optionnel | Possible; plan de versement optionnel | Possible; plan de versement optionnel |
| Primes | Périodiques: dès CHF 1'200 p.a.; unique: dès CHF 5'000 | Périodiques: dès CHF 1'200 p.a.; unique: dès CHF 10'000 | Périodiques: dès CHF 1'200 p.a. | Périodiques: dès CHF 1'200 p.a. |
| Versements complémentaires | Dès CHF 50 | Dès CHF 500 | Dès CHF 500 | Dès CHF 500 |
| Couverture risquesCouverture en cas de décès et d’incapacité de gain. | Couverture décès ou libération du paiement des primes en cas d'incapacité de gain obligatoire (cumulables); rente en cas d'incapacité de gain en option, en complément de la libération du paiement des primes³ | Couverture décès ou libération du paiement des primes en cas d'incapacité de gain obligatoire (cumulables); rente en cas d'incapacité de gain en option, en complément de la libération du paiement des primes³ | Couverture décès obligatoire (libération du paiement des primes en cas de décès du souscripteur); libération du paiement des primes en cas d'incapacité de gain du souscripteur en option; rente en cas d'incapacité de gain du proche en option³ | Couverture décès obligatoire (libération du paiement des primes en cas de décès du souscripteur); libération du paiement des primes en cas d'incapacité de gain du souscripteur en option; rente en cas d'incapacité de gain de l'enfant proche en option³ |
| Désignation des bénéficiaires | En cas de vie: le preneur d'assurance; en cas de décès: ordre légal⁴ | Librement désignée | Le proche | L'enfant proche |
¹ Ce tableau est une présentation simplifiée. Les documents tarifaires et les Conditions générales d'assurance (CGA) de Liechtenstein Life Assurance AG font foi. Au 2026. La configuration concrète de ta police dépend du tarif, de la durée et de la situation personnelle. La valeur de ton placement peut fluctuer. Une perte totale des primes versées est possible. Le traitement fiscal du pilier 3b dépend du canton et de la situation personnelle. Nous recommandons un conseil fiscal individuel.
² Le versement anticipé de la prestation de vieillesse est régi par l'OPP 3 art. 3 («Versement des prestations»).
³ Incapacité de gain: la libération du paiement des primes et la rente en cas d'incapacité de gain ne sont disponibles qu'avec un paiement de primes périodique.
⁴ Pour la désignation des bénéficiaires du pilier 3a, l'OPP 3 art. 2 («Bénéficiaires») fait notamment foi.
Tu n'as pas à décider sans aide.
Plus de 1'000 intermédiaires indépendants de notre réseau suisse sont là pour toi, par téléphone ou sur place. Gratuit et sans engagement.
Voilà ce que le pilier 3a peut faire économiser en impôts.
L'avantage fiscal existe avec chaque solution 3a. Chez Prosperity, la différence se fait dans la manière dont tu l'utilises. Avec le libre choix des fonds et ETF, tu en tires le maximum, et seule la solution d'assurance rend les primes de ta couverture d'assurance elles aussi fiscalement efficaces.
Les déductions pour enfants réduisent le revenu imposable, et donc l'économie.
Prérempli pour chef-lieu du canton, sans impôt ecclésiastique, modifiable. Source: calculateur d'impôt de l'AFC, état 2026.
Versement 3a maximal 2026: CHF 7'258.
Économie d'impôt estimée 2026
CHF 2'231
Cela correspond à environ CHF 186 par mois.
Pas une prévision, pas une valeur future, juste un calcul indicatif pour 2026.
C'est le maximum 3a pour cette année.
Constituer davantage, rester plus flexible ou prévoir pour la famille? C'est possible avec le pilier 3b.
Voir les solutions du pilier 3bTes indications restent dans ton navigateur. Nous ne les transmettons ni ne les enregistrons. les indications et calculs de ce calculateur sont un calcul indicatif et ne constituent ni un conseil fiscal ni une garantie fiscale. Il s'agit d'une présentation générale, illustrative et simplifiée. Le traitement fiscal réel dépend de la situation personnelle. L'appréciation contraignante relève de l'autorité fiscale compétente. Une évaluation individuelle requiert un conseiller ou une conseillère fiscale. Aucune responsabilité n'est assumée pour les conséquences de l'utilisation de ces informations. État: année fiscale 2026. Hypothèses et remarques complètes
Pourquoi les marchés des capitaux? Parce que le temps est le plus grand levier pour ton argent.
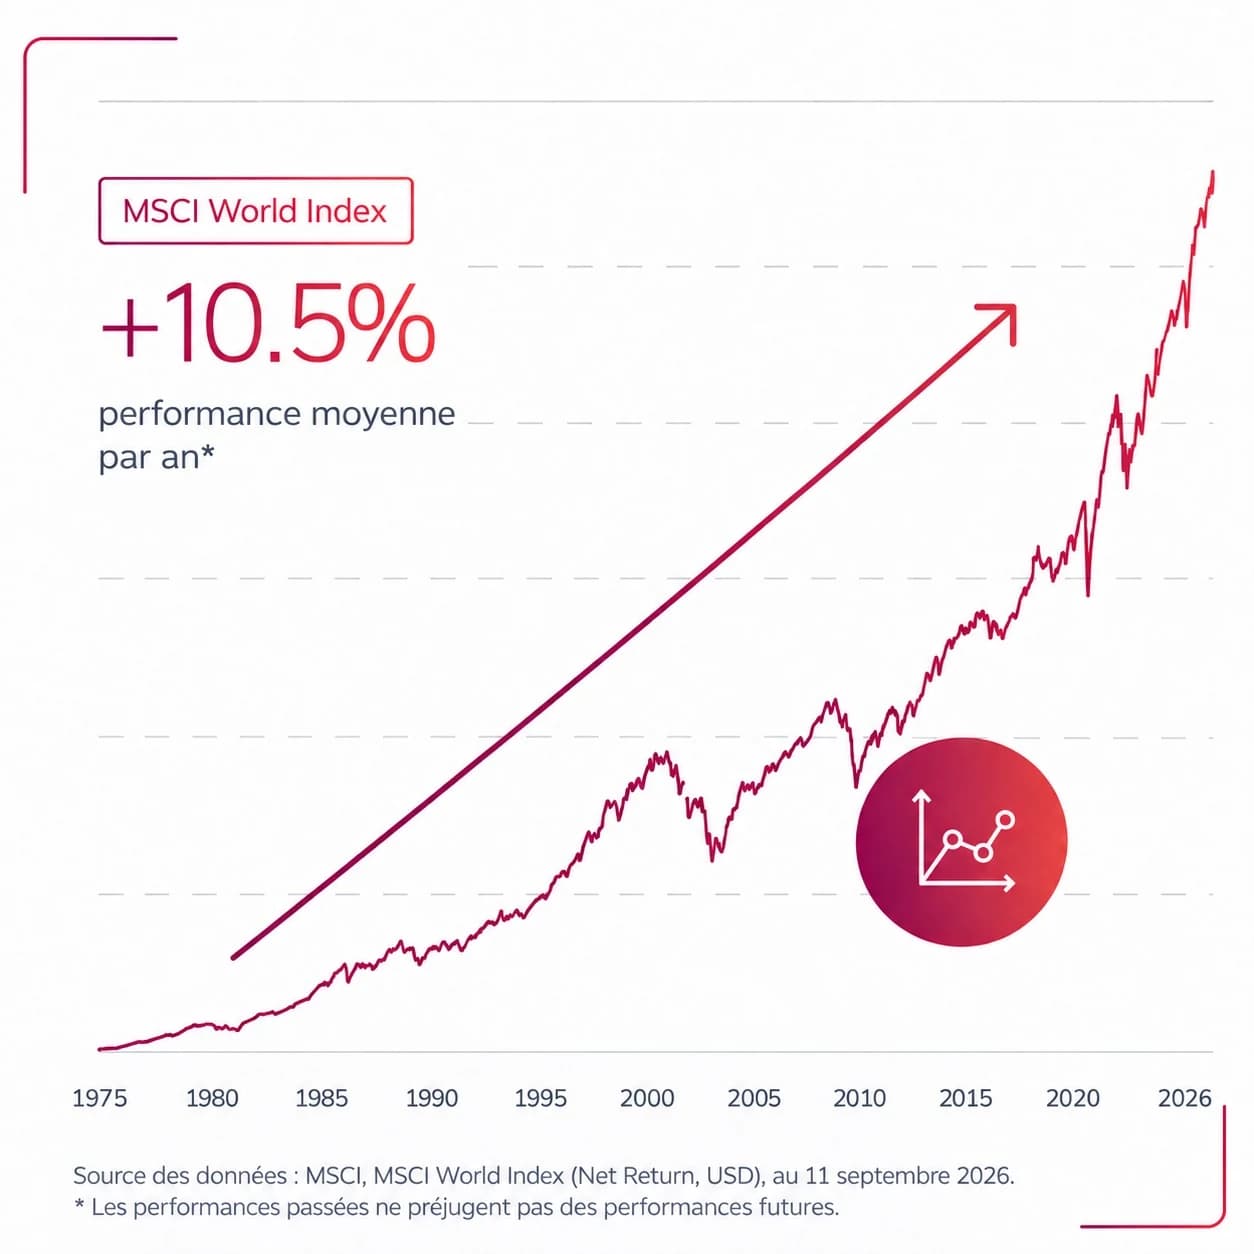
Dans une police liée à des fonds, tu investis tes primes sur les marchés mondiaux plutôt que de les laisser dormir sur un compte d'épargne. Sur de longues périodes, ces marchés ont protégé le patrimoine de l'inflation et généré du rendement. Sur 51 ans, la performance moyenne de l'indice MSCI World s'est établie à 10,5 % par an (Net Return, USD, au 11 septembre 2026). La volatilité fait partie du mécanisme. Les investisseurs qui ont tenu le cap ont historiquement été récompensés. La valeur de ton placement peut fluctuer. Les performances passées ne constituent pas un indicateur des résultats futurs.
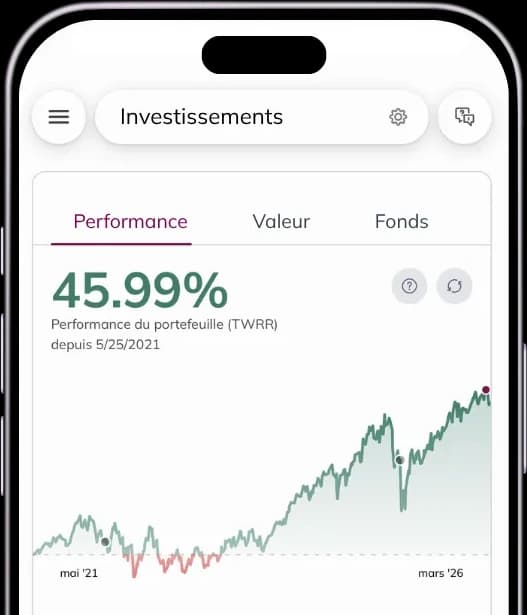
Ton 3e pilier toujours en main – avec l'app.
Valeur actuelle, rendement et évolution depuis le début, sans attendre le relevé.
Changer de fonds, faire des versements complémentaires, réduire, suspendre ou augmenter ta prime. Sans paperasse.
Via l'app, tu joins ton intermédiaire rapidement et simplement.
En 3 étapes vers plus de liberté financière.
Questions fréquentes sur le 3e pilier.
Avec une police 3a liée à des fonds, tu investis dans des fonds et ETF plutôt que dans un avoir bancaire rémunéré. Il en résulte des perspectives de rendement à long terme, mais tu supportes également le risque d'évolutions de cours négatives.
Prosperity 3a n'est en outre pas une simple solution d'épargne, mais une police d'assurance. Elle associe la constitution de patrimoine à une couverture risques: à la souscription, tu choisis soit la couverture décès, soit la libération du paiement des primes en cas d'incapacité de gain (cette dernière uniquement avec des primes périodiques). Les deux ensemble sont également possibles. En option: rente en cas d'incapacité de gain, garantie de primes (50 %, 80 % ou 100 %), gestion automatique du cycle de vie et rebalancement.
La valeur de ton placement peut fluctuer. Les performances passées ne constituent pas un indicateur des résultats futurs. En cas de rachat anticipé, un abattement de résiliation s'applique. Les conditions exactes figurent dans les Conditions générales d'assurance, que nous te remettons avant la conclusion du contrat.
Le pilier 3a est la prévoyance privée encouragée par l'État: les versements sont déductibles du revenu imposable. En contrepartie, le moment et l'usage du retrait sont fixés par la loi. Le pilier 3b est la prévoyance privée libre. Il offre plus de flexibilité sur les versements, la durée et la prestation, en contrepartie les primes ne sont pas fiscalement déductibles. Ces différences structurelles font que les deux piliers se complètent utilement. Les différences figurent point par point dans le tableau comparatif plus haut.
Dans une police liée à des fonds, le droit fiscal suisse n'impose en règle générale pas le rendement courant. Les rééquilibrages entre fonds ne déclenchent en principe pas d'impôt sur le revenu. Seule la valeur de rachat d'un pilier 3b est soumise à l'impôt annuel sur la fortune. Les avoirs du pilier 3a en sont exonérés jusqu'à leur versement. Les prestations de la prévoyance libre (pilier 3b) sont exonérées de l'impôt sur le revenu pour autant que les conditions légales soient remplies.
Montants maximaux pour le pilier 3a (2026) (indexés sur les valeurs limites LPP, sous réserve d'adaptation officielle):
- Personnes actives affiliées à une caisse de pension: CHF 7'258
- Personnes actives sans caisse de pension: CHF 36'288 (20 % du revenu net de l'activité lucrative)
Le calculateur d'impôt 3a montre combien d'impôts un versement 3a peut faire économiser. Le pilier 3a est régi en particulier par l'OPP 3, Ordonnance sur la déduction fiscale des cotisations versées à des formes reconnues de prévoyance (RS 831.461.3). D'autres dispositions fiscales fédérales et cantonales s'appliquent également.
Ce paragraphe est une information générale et ne remplace pas un conseil fiscal ou juridique. Les montants et règles peuvent évoluer. Les effets concrets dépendent de ton canton de domicile et de ta situation personnelle.
Le pilier 3a prévoit un retrait anticipé dans certaines situations de vie, p. ex.:
- Expatriation: en cas de départ définitif de Suisse, le rachat de la police est possible. Tu es tenu de communiquer tout changement de domicile dans un délai de 30 jours. Le traitement fiscal du versement diffère entre UE/AELE et États tiers.
- Activité indépendante: en cas de prise d'une activité indépendante à titre principal et de sortie de la prévoyance professionnelle obligatoire, un rachat est autorisé. Le consentement écrit du conjoint ou de la conjointe ou du partenaire enregistré ou de la partenaire enregistrée est requis.
- Acquisition d'un logement: un retrait anticipé complet ou un rachat partiel tous les cinq ans est possible pour un logement à usage propre. En cas de retrait anticipé privilégié, l'abattement de résiliation est supprimé et le fonds de fidélité est versé intégralement. Le consentement écrit du conjoint ou de la conjointe ou du partenaire enregistré ou de la partenaire enregistrée est également nécessaire ici. Après un rachat partiel, la valeur résiduelle des avoirs de placement doit s'élever à au moins CHF 500.
Pour le pilier 3a s'appliquent en particulier l'ordonnance sur les déductions fiscales admises pour les cotisations versées à des formes reconnues de prévoyance (OPP 3) ainsi que les lois fiscales cantonales. Pour l'appréciation concrète de ta situation, nous recommandons de consulter un expert fiscal ou un avocat.
Tu peux en principe faire transférer ton avoir 3a existant dans une police Prosperity 3a. Un transfert direct d'une solution 3a reconnue vers une autre ne compte pas comme un versement et ne déclenche en règle générale pas d'impôt sur le revenu. Le montant transféré n'est pas en soi une nouvelle prime déductible. Tu conserves toutefois la déductibilité des primes versées dans l'année en cours, jusqu'au plafond.
De plus: les lacunes de cotisations des années précédentes (à partir de l'année fiscale 2025) peuvent être comblées par des rachats rétroactifs.
Déroulement du changement: ton intermédiaire accompagne le changement et coordonne les prochaines étapes avec ton prestataire précédent. En général, les informations sur la solution 3a existante et une déclaration de transfert ou de résiliation signée sont nécessaires. Un changement idéalement avant la fin de l'année sécurise l'avantage fiscal pour l'année en cours.
Ce qu'il faut savoir pour situer: lors du passage à une police d'assurance, une évaluation des risques est réalisée et peut entraîner des surprimes ou des exclusions de couverture. Si tu choisis la Garantie de primes Select, une durée minimale d'assurance s'applique de 20 ans (Select 50/80) ou 30 ans (Select 100).
Les coûts se composent des frais d'acquisition et de gestion de la police liée à des fonds, des frais des fonds choisis (TER) et des coûts de la couverture risques et des garanties incluses.
Tu reçois un aperçu complet des coûts lors de l'entretien avec une intermédiaire ou un intermédiaire. Dans l'offre, les coûts sont indiqués sous forme de réduction de rendement en pourcentage. Le montant concret dépend du produit, de sa configuration et de ta situation.
Oui. Tu choisis librement parmi plus de 180 fonds et ETF, et dans nos polices tu peux ajuster ta stratégie en continu: un fund shift réalloue les montants existants, un fund switch modifie la stratégie pour les primes futures. Les deux opérations sont en règle générale gratuites jusqu'à douze fois par an et restent neutres fiscalement à l'intérieur de la police.