La tua vita.
Il tuo 3° pilastro.
Quattro soluzioni per il 3° pilastro – singole o combinate. Decidi tu quanto versi, per quanto tempo e per che cosa. Confrontale, calcola il risparmio fiscale 3a e scegli quella che fa per te.
Gli obiettivi cambiano. Il tuo 3° pilastro ti accompagna.
Il pilastro 3a e il pilastro 3b funzionano in modo diverso, e proprio per questo si completano. Che cosa fa per te dipende da dove ti trovi oggi e da quanta flessibilità ti serve.
- Contributi deducibili dal reddito imponibile
- Contributo massimo 2026: CHF 7'258 con cassa pensione, CHF 36'288 senza
- Accesso al capitale fino a 5 anni prima dell'età AVS, prima solo nei casi definiti dalla legge, ad esempio l'acquisto dell'abitazione propria
- Nessun limite di versamento
- Beneficiari liberamente designabili
- Accesso flessibile al capitale e quota di risparmio adattabile
- Utile quando il massimo del 3a è esaurito
- Previdenza per partner, figli o nipoti
- Costituzione anticipata di patrimonio per figli o nipoti
- Utile per risparmiare o tutelare un'altra persona
Per il pilastro 3a vale in particolare OPP 3 (RS 831.461.3). Per entrambi i pilastri si applicano inoltre le leggi fiscali cantonali. Le conseguenze fiscali concrete dipendono dal Cantone di domicilio e dalla situazione personale. Le informazioni su questa pagina sono di carattere generale. Non sostituiscono una consulenza fiscale o legale.
Una previdenza che si adatta a te. Non il contrario.
Una soluzione per il pilastro 3a, tre per il pilastro 3b. Tutte legate a fondi, tutte con accompagnamento personale.
Prosperity 3a
Risparmia imposte e al tempo stesso proteggiti dai rischi della vita quotidiana.Prosperity Plus
Con il pilastro 3b sfrutti le opportunità di rendimento e adatti la tua previdenza con flessibilità alla tua situazione di vita.Prosperity Duo
Risparmi per una persona cara e la proteggi nel caso in cui tu non possa più provvedere a lei.Prosperity Junior
Costruisci per tempo un patrimonio per un figlio o un nipote. Se muori, Liechtenstein Life si fa carico dei premi fino alla scadenza.Così sai esattamente che cosa può fare la tua previdenza.
Per chi è pensato il prodotto, cosa vale fiscalmente, quando accedi al capitale e chi riceve cosa in caso di morte.¹
Confronto delle quattro soluzioni Prosperity del 3° pilastro: Prosperity 3a (pilastro 3a) e Prosperity Plus, Duo e Junior (pilastro 3b).
| Categoria | Pilastro 3aProsperity 3aDettagli | Pilastro 3bProsperity PlusDettagli | Pilastro 3bProsperity DuoDettagli | Pilastro 3bProsperity JuniorDettagli |
|---|---|---|---|---|
| Pubblico di riferimento | Persone attive che vogliono fare previdenza e risparmiare sulle imposte | Persone singole che vogliono risparmiare con flessibilità o completare il proprio pilastro 3a | Persone singole che desiderano fare previdenza per una persona cara | Persone singole che desiderano fare previdenza per un bambino caro |
| Privilegio fiscale | Premi deducibili (importo massimo legale); erogazione imponibile | Premi non deducibili; erogazione esente da imposte (al soddisfacimento del presupposto legale) | Premi non deducibili; erogazione esente da imposte (al soddisfacimento del presupposto legale) | Premi non deducibili; erogazione esente da imposte (al soddisfacimento del presupposto legale) |
| Forma di erogazione al termine della durata assicurativa | Prestazione in capitale (erogazione unica) o rendita vitalizia | Prestazione in capitale (erogazione unica) | Prestazione in capitale (erogazione unica) | Prestazione in capitale (erogazione unica) |
| Prelievo anticipato di capitale | Solo nei casi legalmente ammessi, per es. abitazione di proprietà ed espatrio² | Possibile; piano di erogazione opzionale | Possibile; piano di erogazione opzionale | Possibile; piano di erogazione opzionale |
| Premi | Periodici: da CHF 1'200 all'anno; unico: da CHF 5'000 | Periodici: da CHF 1'200 all'anno; unico: da CHF 10'000 | Periodici: da CHF 1'200 all'anno | Periodici: da CHF 1'200 all'anno |
| Versamenti aggiuntivi | Da CHF 50 | Da CHF 500 | Da CHF 500 | Da CHF 500 |
| Copertura rischiCopertura in caso di decesso e incapacità al guadagno. | Copertura caso morte o esonero dal pagamento dei premi in caso di incapacità al guadagno obbligatori (cumulabili); rendita in caso di incapacità al guadagno opzionale, in aggiunta all'esonero dal pagamento dei premi³ | Copertura caso morte o esonero dal pagamento dei premi in caso di incapacità al guadagno obbligatori (cumulabili); rendita in caso di incapacità al guadagno opzionale, in aggiunta all'esonero dal pagamento dei premi³ | Copertura caso morte obbligatoria (esonero dal pagamento dei premi in caso di decesso del sostegno finanziario); esonero dal pagamento dei premi in caso di incapacità al guadagno del sostegno finanziario opzionale; rendita in caso di incapacità al guadagno della persona cara opzionale³ | Copertura caso morte obbligatoria (esonero dal pagamento dei premi in caso di decesso del sostegno finanziario); esonero dal pagamento dei premi in caso di incapacità al guadagno del sostegno finanziario opzionale; rendita in caso di incapacità al guadagno del bambino caro opzionale³ |
| Designazione dei beneficiari | Caso vita: il contraente; caso morte: ordine legale⁴ | Liberamente designabile | La persona cara | Il bambino caro |
¹ Questa tabella è una rappresentazione semplificata. Fanno fede i documenti tariffari e le Condizioni Generali di Assicurazione (CGA) di Liechtenstein Life Assurance AG. Aggiornato al 2026. La configurazione concreta della tua polizza dipende da tariffa, durata e situazione personale. Il valore del tuo investimento può oscillare. Una perdita totale dei premi versati è possibile. Il trattamento fiscale nel pilastro 3b dipende dal Cantone e dalla situazione personale. Raccomandiamo una consulenza fiscale individuale.
² L'erogazione anticipata della prestazione di vecchiaia è disciplinata dall'OPP 3 art. 3 ("Versamento delle prestazioni").
³ Incapacità al guadagno: l'esonero dal pagamento dei premi e la rendita in caso di incapacità al guadagno sono selezionabili solo con pagamento periodico dei premi.
⁴ Per la designazione dei beneficiari del pilastro 3a fa fede in particolare l'OPP 3 art. 2 ("Beneficiari").
Non devi decidere senza aiuto.
Oltre 1'000 intermediarie e intermediari indipendenti della nostra rete svizzera sono a tua disposizione, per telefono o di persona. Gratuito e senza impegno.
Ecco quante imposte può far risparmiare il pilastro 3a.
Il vantaggio fiscale c'è con ogni soluzione 3a. In Prosperity la differenza la fa il modo in cui lo sfrutti. Con la libera scelta di fondi ed ETF ne ricavi il massimo, e solo con la soluzione assicurativa anche i premi per la tua copertura assicurativa sono fiscalmente efficaci.
Le deduzioni per figli riducono il reddito imponibile e quindi il risparmio.
Precompilato per capoluogo cantonale, senza imposta di culto, modificabile. Fonte: calcolatore d'imposta dell'AFC, stato 2026.
Versamento 3a massimo 2026: CHF 7'258.
Risparmio fiscale stimato 2026
CHF 2'082
Corrisponde a circa CHF 174 al mese.
Non è una previsione né un valore futuro, solo un calcolo indicativo per il 2026.
Questo è il massimo 3a per quest'anno.
Costruire di più, restare più flessibile o provvedere alla famiglia? È possibile con il pilastro 3b.
Vedere le soluzioni del pilastro 3bI tuoi dati restano nel tuo browser. Non li trasmettiamo né li salviamo. le indicazioni e i calcoli di questo calcolatore sono un calcolo indicativo e non costituiscono né una consulenza fiscale né una garanzia fiscale. Si tratta di una rappresentazione generale, esemplificativa e semplificata. Il trattamento fiscale effettivo dipende dalla situazione personale. La valutazione vincolante spetta all'autorità fiscale competente. Una valutazione individuale richiede un consulente fiscale o una consulente fiscale. Non ci assumiamo alcuna responsabilità per le conseguenze derivanti dall'uso di queste informazioni. Stato: anno fiscale 2026. Ipotesi e avvertenze complete
Perché i mercati dei capitali? Perché il tempo è la leva più grande per il tuo denaro.
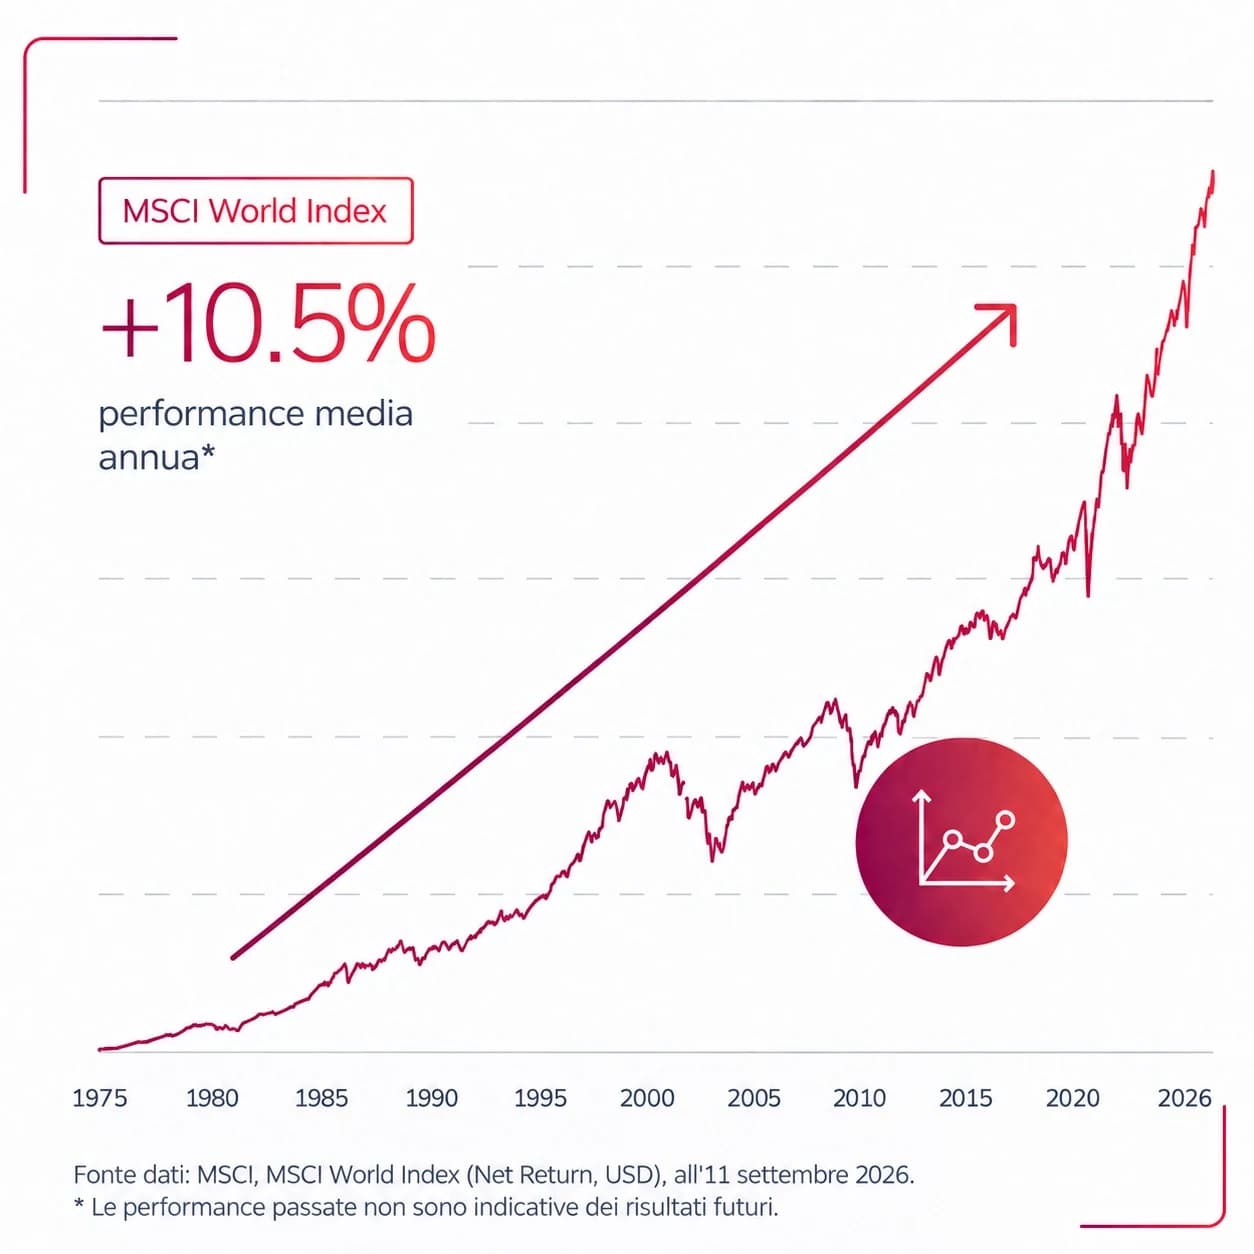
In una polizza legata a fondi investi i tuoi premi sui mercati globali, anziché lasciarli su un conto di risparmio. Su orizzonti lunghi questi mercati hanno protetto il patrimonio dall'inflazione e generato rendimenti. In 51 anni la performance media dell'indice MSCI World è stata del 10,5 % all'anno (Net Return, USD, all'11 settembre 2026). La volatilità fa parte del meccanismo. Chi ha tenuto la rotta è stato storicamente premiato. Il valore del tuo investimento può variare. Le performance passate non costituiscono un indicatore dei risultati futuri.
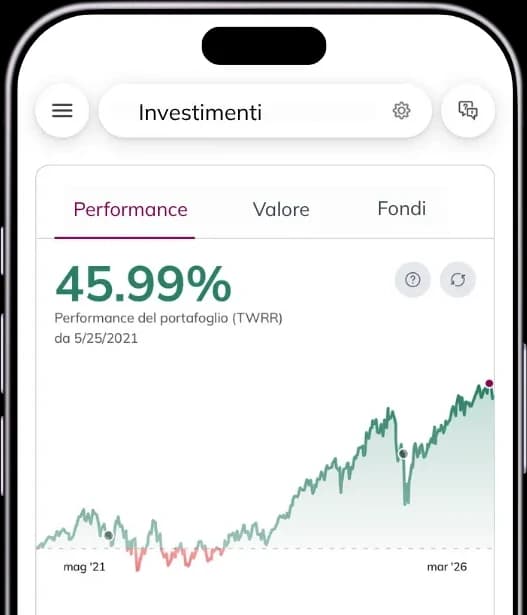
Il tuo 3° pilastro sempre in mano – con l'app.
Valore attuale, rendimento e andamento dall'inizio, senza aspettare il rendiconto.
Cambiare fondi, fare versamenti aggiuntivi, ridurre, sospendere o aumentare il premio. Senza scartoffie.
Dall'app raggiungi la tua intermediaria o il tuo intermediario in modo rapido e semplice.
In 3 passi verso una maggiore libertà finanziaria.
Domande frequenti sul 3° pilastro.
Con una polizza 3a legata a fondi tu investi in fondi ed ETF invece che in un avere bancario remunerato. Ne derivano opportunità di rendimento a lungo termine, ma allo stesso tempo tu ti assumi anche il rischio di andamenti di corso negativi.
Inoltre Prosperity 3a non è una soluzione di puro risparmio, ma una polizza assicurativa. Combina la costituzione del patrimonio con la copertura rischi: alla stipula scegli la copertura caso morte oppure l'esonero dal pagamento dei premi in caso di incapacità al guadagno (quest'ultimo solo con premi periodici). È possibile anche la combinazione di entrambe. In opzione sono selezionabili la rendita in caso di incapacità al guadagno, la Garanzia premi (50 %, 80 % o 100 %), la gestione automatica di fine durata e il rebalancing.
Il valore del tuo investimento può variare. Le performance passate non costituiscono un indicatore dei risultati futuri. In caso di riscatto anticipato si applica una deduzione di storno. Le condizioni precise sono riportate nelle Condizioni generali di assicurazione, che ti consegniamo prima della stipula del contratto.
Il pilastro 3a è la previdenza privata incentivata dallo Stato: i versamenti sono deducibili dal reddito imponibile, ma il momento e le modalità di prelievo sono regolati dalla legge. Il pilastro 3b, invece, è la previdenza privata libera: non ci sono limiti ai versamenti e non c'è alcun legame con l'AVS, ma i premi non sono fiscalmente deducibili.
Questi due pilastri si completano a vicenda: il 3a offre il massimo risparmio fiscale sui versamenti, mentre il 3b garantisce la massima flessibilità. Le differenze sono riportate voce per voce nella tabella di confronto più in alto.
All'interno di una polizza unit-linked, secondo il diritto fiscale svizzero in vigore, di norma non sono dovute imposte correnti sul reddito dei rendimenti. I riposizionamenti tra fondi non innescano abitualmente imposte sul reddito. Solo il valore di riscatto di un pilastro 3b è soggetto all'imposta annuale sulla sostanza. Gli averi del pilastro 3a ne sono esenti fino all'erogazione. Le erogazioni della previdenza libera (pilastro 3b) sono esenti dall'imposta sul reddito se sono soddisfatte le condizioni di legge.
Deduzioni fiscali massime per il pilastro 3a (2026) (collegate ai valori limite LPP, salvo adeguamento ufficiale):
- Persone attive con cassa pensione: CHF 7'258
- Persone attive senza cassa pensione: CHF 36'288 (20 % del reddito netto da attività lucrativa)
Il calcolatore fiscale 3a mostra quante imposte può far risparmiare un versamento 3a. Per il pilastro 3a vale in particolare l'OPP 3 – Ordinanza sulla deducibilità fiscale dei contributi a forme riconosciute di previdenza (RS 831.461.3). Si applicano inoltre ulteriori disposizioni fiscali federali e cantonali.
Questa sezione fornisce informazioni generali e non sostituisce una consulenza fiscale o legale. Gli importi e le regolamentazioni possono cambiare. Gli effetti fiscali concreti dipendono dal Cantone di domicilio e dalla tua situazione individuale.
Il pilastro 3a prevede un prelievo anticipato in determinate situazioni di vita, per es.:
- Espatrio: in caso di partenza definitiva dalla Svizzera è possibile il riscatto della polizza. Sei tenuta o tenuto a comunicare un cambio di domicilio entro 30 giorni. Il trattamento fiscale del prelievo differisce fra UE/AELS e Stati terzi.
- Attività indipendente: in caso di avvio di un'attività indipendente a titolo principale e uscita dalla previdenza professionale obbligatoria, il riscatto è ammesso. È richiesto il consenso scritto del coniuge o della coniuge ovvero del partner registrato o della partner registrata.
- Acquisto di abitazione di proprietà: sono possibili un prelievo anticipato completo o un riscatto parziale ogni cinque anni per un'abitazione a uso proprio. Con il prelievo anticipato privilegiato decade la deduzione di storno e il fondo fedeltà è erogato integralmente. Anche qui è necessario il consenso scritto del coniuge o della coniuge ovvero del partner registrato o della partner registrata. In caso di riscatto parziale, il valore residuo del patrimonio investito deve ammontare ad almeno CHF 500.
Per il pilastro 3a valgono in particolare l'Ordinanza sulla legittimazione alle deduzioni fiscali per i contributi a forme di previdenza riconosciute (OPP 3) nonché le leggi fiscali cantonali. Per una valutazione concreta della tua situazione raccomandiamo di consultare una consulente fiscale o un avvocato.
Puoi in linea di principio trasferire il tuo avere 3a esistente in una polizza Prosperity 3a. Un trasferimento diretto da una soluzione 3a riconosciuta a un'altra non costituisce un prelievo e di regola non attiva l'imposta sul reddito. L'importo trasferito non costituisce in sé un nuovo premio deducibile. Mantieni tuttavia la deducibilità dei premi versati nell'anno in corso, fino all'importo massimo.
Inoltre: le lacune contributive degli anni precedenti (dall'anno fiscale 2025) possono essere colmate con riscatti retroattivi.
Come funziona il passaggio: la tua intermediaria o il tuo intermediario accompagna il passaggio e coordina i prossimi passi con il tuo istituto precedente. Di regola sono necessari i dati sulla soluzione 3a esistente e una dichiarazione di trasferimento o di scioglimento firmata. Un passaggio idealmente entro la fine dell'anno garantisce la deduzione fiscale per l'anno in corso.
Cosa è bene sapere per orientarsi: al passaggio alla polizza assicurativa viene effettuata una valutazione del rischio che può comportare sovrappremi o esclusioni di copertura. Se scegli la Garanzia premi Select, si applica una durata minima di assicurazione di 20 anni (Select 50/80) ovvero di 30 anni (Select 100).
I costi sono composti dalle spese di stipula e di gestione della polizza legata a fondi, dai costi dei fondi scelti (TER) e dai costi della copertura rischi e delle garanzie incluse.
Una panoramica completa dei costi ti viene illustrata nel colloquio con un'intermediaria o un intermediario. Nell'offerta i costi sono indicati come riduzione di rendimento in percentuale. L'importo concreto dipende dal prodotto, dalla sua configurazione e dalla tua situazione.
Sì. Scegli liberamente tra oltre 180 fondi ed ETF e nelle nostre polizze unit-linked puoi adattare la tua strategia in qualsiasi momento: il fund shift (riposizionamento dei capitali esistenti) e il fund switch (variazione dell'allocazione dei versamenti futuri) sono gratuiti fino a un massimo di dodici volte all'anno. Questi cambiamenti restano fiscalmente neutrali all'interno della polizza.